

En matière de transmission, certains contextes familiaux peuvent soulever des questions essentielles à l'origine de précédents juridiques. Cela a été le cas, en juillet dernier, avec l'arrêt de la Cour de Cassation sur le sort des donations reçues par un héritier renonçant à la succession de l’un de ses parents (ascendant). Dans ce cas, ses enfants (descendants) viennent alors à la succession de leur grand-père (ou grand-mère) par représentation(2). En ligne directe, les petits-enfants peuvent ainsi venir aux droits de leur parent renonçant.
Partant de ce contexte, la question tranchée par la Cour de cassation l'été dernier portait sur l'aspect fiscal de cette situation : lorsque le défunt avait consenti, moins de quinze ans avant son décès, une donation à l’héritier qui renonce, faut-il en tenir compte pour déterminer la tranche du barème applicable aux descendants qui le représentent ? Dans son arrêt, l'instance répond par la négative. Les représentants (petits-enfants) en ligne directe doivent donc être imposés personnellement, en fonction de leur lien de parenté avec le défunt.
Les enjeux de l'arrêt
Dans ces conditions, les donations consenties au renonçant ne peuvent pas être prises en compte dans l’application du barème progressif. Mais qu'en était-il avant l'arrêt ? En réalité, les textes ne donnaient pas de réponse explicite laissant à interprétation deux lectures différentes. Dans un premier cas, les représentants se voyaient imputer des donations antérieurement reçues par le renonçant, ce qui revenait à reprendre la tranche du barème applicable de ce dernier. Dans le second, ils se voyaient appliquer un barème comme à des héritiers imposés personnellement. Des décisions des Cours d’appel de Paris et de Grenoble avaient, préalablement, retenu la première approche.
Cassant cette décision, la Cour de cassation confirme désormais le caractère personnel de l’imposition du représentant. Le fait d’être appelé à la succession par représentation ne transfère donc pas au descendant le « passé fiscal » du parent renonçant en matière de donations. Si le représentant n’a lui-même reçu aucune donation du défunt depuis quinze ans, il peut bénéficier de la progressivité du barème correspondant à son propre lien de parenté. Cette précision est particulièrement significative lorsque le renonçant avait bénéficié de donations importantes et récentes : la charge fiscale du représentant peut alors être sensiblement différente selon que l’on tient compte, ou non, de l’historique de transmission de son auteur.
Application Pratique
Pour mieux comprendre l'intérêt fiscal de la décision rendue par la Cour de Cassation, une illustration s'impose.
Dans celui imaginé ci-dessous, Grandpa décède en laissant un actif successoral net de deux millions d'euros à ses deux enfants ; Pauline et Gabriel : qui ont vocation à recevoir chacun la moitié de la succession de leur père, soit un million d'euros chacun. Moins de quinze ans avant son décès, Grandpa avait effectué une donation-partage de deux millions d'euros chacun à Pauline et Gabriel.
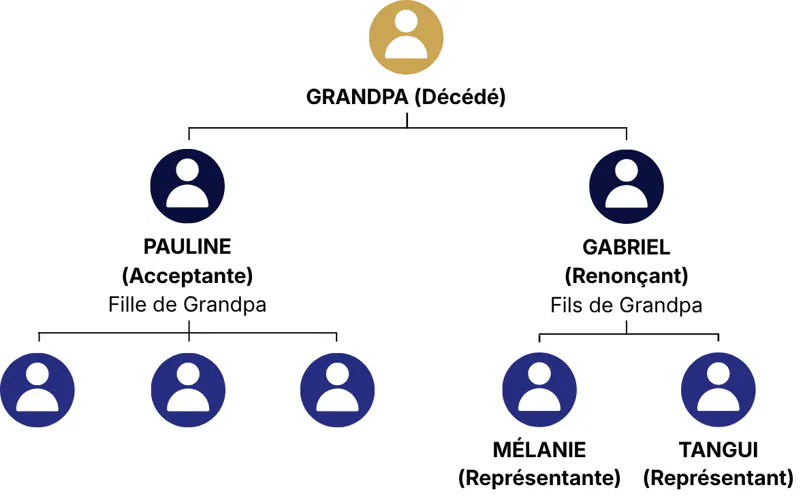
Au décès de leur père, Pauline choisit d’accepter la succession et recueille son million d’euros, de sorte que ses trois enfants n'héritent de rien. En revanche, Gabriel décide de renoncer à la succession. En vertu du mécanisme civil de la représentation successorale, ses deux enfants, Mélanie et Tangui, viennent aux droits de leur père et se partagent sa part par moitié, recueillant ainsi 500 000 euros chacun(3).
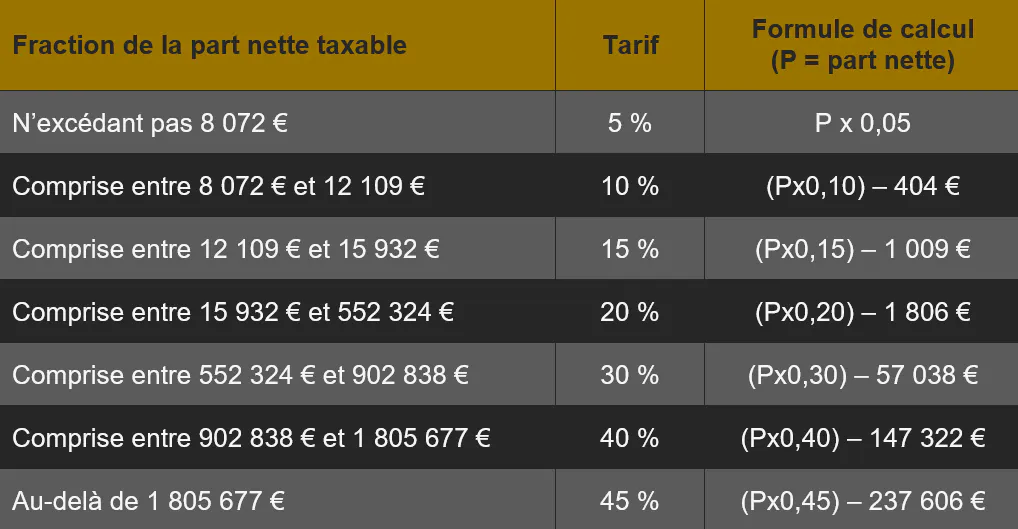
Avant l’arrêt de la Cour de Cassation, l’administration fiscale considérait que les représentants devaient supporter le passif fiscal de leur parent renonçant. Les tranches basses du barème progressif des droits de succession ayant déjà été intégralement consommées par la donation antérieure de deux millions d'euros reçue par Gabriel, les parts de Mélanie et Tangui étaient directement projetées dans les tranches marginales d'imposition les plus élevées, à savoir 45 %. Dans cette ancienne configuration, la charge fiscale successorale s’élevait à environ 225 000 € chacun, soit un total de 450 000 € de droits sur une part totale d’un million d’euros.
Mais depuis l'arrêt, les petits-enfants sont imposés personnellement selon leur lien de parenté avec leur grand-père. En l’absence de toute donation personnelle consentie par Grandpa à Mélanie et Tangui durant les quinze années antérieures, le rappel fiscal de la donation reçue par Gabriel ne leur est plus opposable. Les deux petits-enfants bénéficient donc d’un barème progressif totalement vierge et sont imposés à hauteur de 20 % chacun. Leurs droits sont ramenés à environ 98 000 € chacun, soit un total de 196 000 € contre 450 000 € selon l’ancienne interprétation. L’écart est de près de 250 000 €.
En matière de succession, les conseillers LCL Banque Privée se tiennent à votre disposition pour vous accompagner et répondre à tout complément d'informations sur le sujet de la renonciation.
Rédaction achevée le 7 octobre 2026 par Anne-Charlotte BEUCHER-ERMINE, Juriste-Fiscaliste Patrimonial LCL Banque Privée – région Ouest.
(1) Arrêt n°25-13.219
(2) Article 751 du code civil : "La représentation est une fiction juridique qui a pour effet d’appeler à la succession les représentants aux droits du représenté".
(3) À l'occasion de cette donation-partage, les donataires ont bénéficié d’un abattement de 100 000 € chacun